análise de crédito

Por que alguns bancos negam o aumento do limite do cartão de crédito?
Logo Portal Índice

Alguns bancos negam o aumento do limite do cartão de crédito principalmente devido à análise do perfil de risco do cliente, histórico de pagamentos, renda declarada, uso atual do cartão e critérios internos de crédito. A decisão visa evitar inadimplência, garantir que o cliente possa arcar com o novo valor e manter uma política de concessão responsável. Fatores como score de crédito baixo, dívidas em aberto ou inconsistências cadastrais também influenciam a negativa. Fatores que influenciam a decisão dos bancos Os bancos utilizam diversos critérios de análise para definir se concedem ou não um aumento de limite. O principal é

Por que alguns bancos negam o aumento do limite do cartão de crédito? Veja Mais »
O que é score de crédito e como ele impacta meu financiamento?

Logo Portal Índice

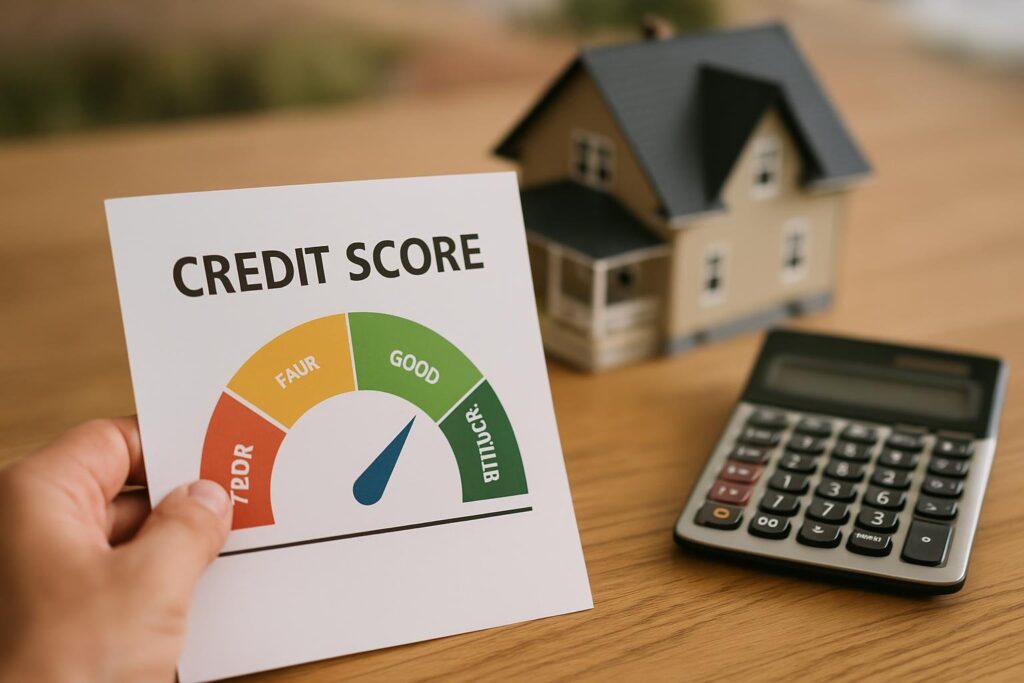
O score de crédito é uma pontuação que representa a probabilidade de um consumidor pagar suas contas em dia. Ele vai de 0 a 1.000 e é usado por bancos e financeiras para avaliar o risco do cliente ao conceder crédito, como um financiamento. Um score alto facilita a aprovação e pode garantir taxas de juros melhores, enquanto um score baixo reduz as chances de conseguir crédito ou eleva os custos do financiamento. O score de crédito é calculado por empresas especializadas a partir do seu histórico financeiro. Ele leva em consideração fatores como pagamentos em dia, dívidas ativas, tempo

O que é score de crédito e como ele impacta meu financiamento? Veja Mais »

O que é score de crédito e como ele afeta empréstimos pessoais?

Logo Portal Índice

O score de crédito é uma pontuação criada por instituições financeiras para avaliar o risco de inadimplência de um consumidor. Esse indicador influencia diretamente na aprovação de empréstimos pessoais, pois mostra às instituições a probabilidade de pagamento do solicitante. Um score alto facilita o acesso ao crédito, permitindo taxas mais baixas, enquanto um score baixo pode causar recusa do empréstimo ou juros maiores. O score de crédito é determinado por diversos fatores, como histórico de pagamentos, tempo de relacionamento com o mercado financeiro e quantidade de dívidas em aberto. No Brasil, essa pontuação normalmente varia de 0 a 1000 pontos,

O que é score de crédito e como ele afeta empréstimos pessoais? Veja Mais »

O que é score de crédito e como ele afeta a aprovação de empréstimos?

Logo Portal Índice

O score de crédito é uma pontuação gerada por instituições financeiras que indica a probabilidade de um consumidor pagar suas contas em dia. Esse índice, geralmente de 0 a 1.000 pontos, baseia-se no histórico de pagamentos, relacionamento com o mercado e dívidas anteriores. Um score alto facilita a aprovação de empréstimos, pois transmite mais confiança ao credor, enquanto um score baixo pode dificultar ou até inviabilizar o acesso a crédito. O score de crédito funciona como um termômetro de confiança, permitindo que bancos e financeiras avaliem o comportamento financeiro de cada cliente. Quanto maior o score, mais responsável o consumidor

O que é score de crédito e como ele afeta a aprovação de empréstimos? Veja Mais »

O que é score de crédito e como ele afeta o financiamento imobiliário?

O que é score de crédito e como ele afeta o financiamento imobiliário?

O score de crédito é uma pontuação que reflete o histórico financeiro de um consumidor, avaliando o risco que ele representa para instituições financeiras. Esse índice é analisado por bancos na hora de conceder um financiamento imobiliário, sendo determinante para aprovação, valor das parcelas, limite de crédito e taxa de juros. Quanto maior for o score, melhores são as condições negociadas e maiores as chances de obter o financiamento desejado. O score de crédito funciona como uma nota atribuída ao consumidor com base em seu comportamento de pagamento, histórico de dívidas e relacionamento com o mercado. Instituições financeiras utilizam essa

O que é score de crédito e como ele afeta o financiamento imobiliário? Veja Mais »

Rolar para cima